Publié le 28 octobre 2026, le rapport Illegal gambling: findings from an open banking data analysis s’appuie sur les transactions de 38 000 Britanniques, collectées par YouGov entre juillet 2018 et juillet 2026. Cela représente 157,2 millions d’opérations, dont 4,8 millions avec des opérateurs licenciés hors loterie. Face à ces volumes, seules 3 426 transactions ont pu être rattachées à des opérateurs illégaux.
Des opérateurs absents des relevés bancaires
La Commission a d’abord cherché les noms d’opérateurs illégaux connus dans les libellés de transactions, en tolérant les variantes d’écriture. Cette approche n’a rien donné. Selon le régulateur, ces opérateurs n’indiquent probablement jamais, ou très rarement, leur nom dans les informations qu’ils transmettent aux prestataires de paiement, à l’inverse de la plupart des entreprises légitimes.
Il a fallu changer de méthode et partir du terrain :
- Libellés relevés sur des relevés bancaires réels, contenant des transactions identifiées comme illégales : 821 transactions retrouvées par correspondance exacte.
- Noms de marchands utilisés dans des transactions fortement suspectées d’être liées à des opérateurs illégaux : 2 628 transactions, dont 23 déjà trouvées par la première méthode.
Le contraste avec le marché licencié est frappant. Pour les opérateurs agréés, la Commission dispose d’un algorithme développé par Yaspa, qui combine données réglementaires, achats tests et apprentissage automatique pour estimer la probabilité qu’une transaction soit un jeu d’argent. Elle estime ainsi identifier la grande majorité des transactions légales. Rien de comparable n’existe côté illégal : la transparence qui rend les opérateurs licenciés détectables est précisément ce que les opérateurs illégaux évitent.
Un aveu méthodologique
La Commission le dit elle-même : sa méthode repose sur des opérateurs illégaux déjà identifiés par d’autres moyens. Elle ne permet donc pas de repérer de manière proactive des opérateurs encore inconnus. Avec les données bancaires, le régulateur confirme ce qu’il sait déjà, il ne découvre rien.
Le rapport exclut aussi toute estimation de la taille du marché illégal, en valeur absolue comme en proportion du marché licencié. Les angles morts sont nombreux :
- Les moyens de paiement. Seules les transactions passant par des établissements compatibles open banking sont couvertes. Les paiements en cryptomonnaies échappent totalement à l’analyse.
- La liste de référence. Elle ne couvre qu’une partie des opérateurs illégaux, dont certains ne seraient plus actifs en Grande-Bretagne. Même chez les joueurs repérés, une part importante des transactions illégales est probablement passée inaperçue.
- Le panel. Il n’est pas représentatif de la population : les hommes y sont légèrement surreprésentés, les femmes de plus de 55 ans sous-représentées, et les participants sont des volontaires rémunérés.
Les 3 426 transactions détectées ne mesurent donc pas le marché noir britannique. Elles mesurent la part que le régulateur connaissait déjà. Une question reste ouverte : le rapport ne précise pas d’où proviennent les relevés bancaires qui ont servi à identifier les libellés de référence.
Ce que l’étude montre malgré tout
Les transactions détectées concernent 179 personnes, âgées de 44 ans en moyenne, dont 115 hommes. Sur ce périmètre restreint, plusieurs enseignements se dégagent.
Le jeu illégal s’ajoute au jeu légal, il ne le remplace pas.
Parmi les joueurs ayant plusieurs transactions illégales détectées, 91 % jouent aussi chez des opérateurs licenciés. Avant leur première transaction illégale, ils réalisent en moyenne 23 à 29 transactions par mois sur le marché légal. Dans les six mois qui suivent, ce niveau se maintient entre 19 et 25, tandis que l’activité illégale culmine à 4,9 transactions le premier mois avant de retomber entre 1,2 et 1,9.
Les transactions illégales arrivent par grappes, souvent très proches dans le temps de transactions légales. La Commission y voit un jeu illégal intégré à des habitudes existantes, sans bascule durable hors du marché licencié.
Les joueurs à risque sont fortement surreprésentés.
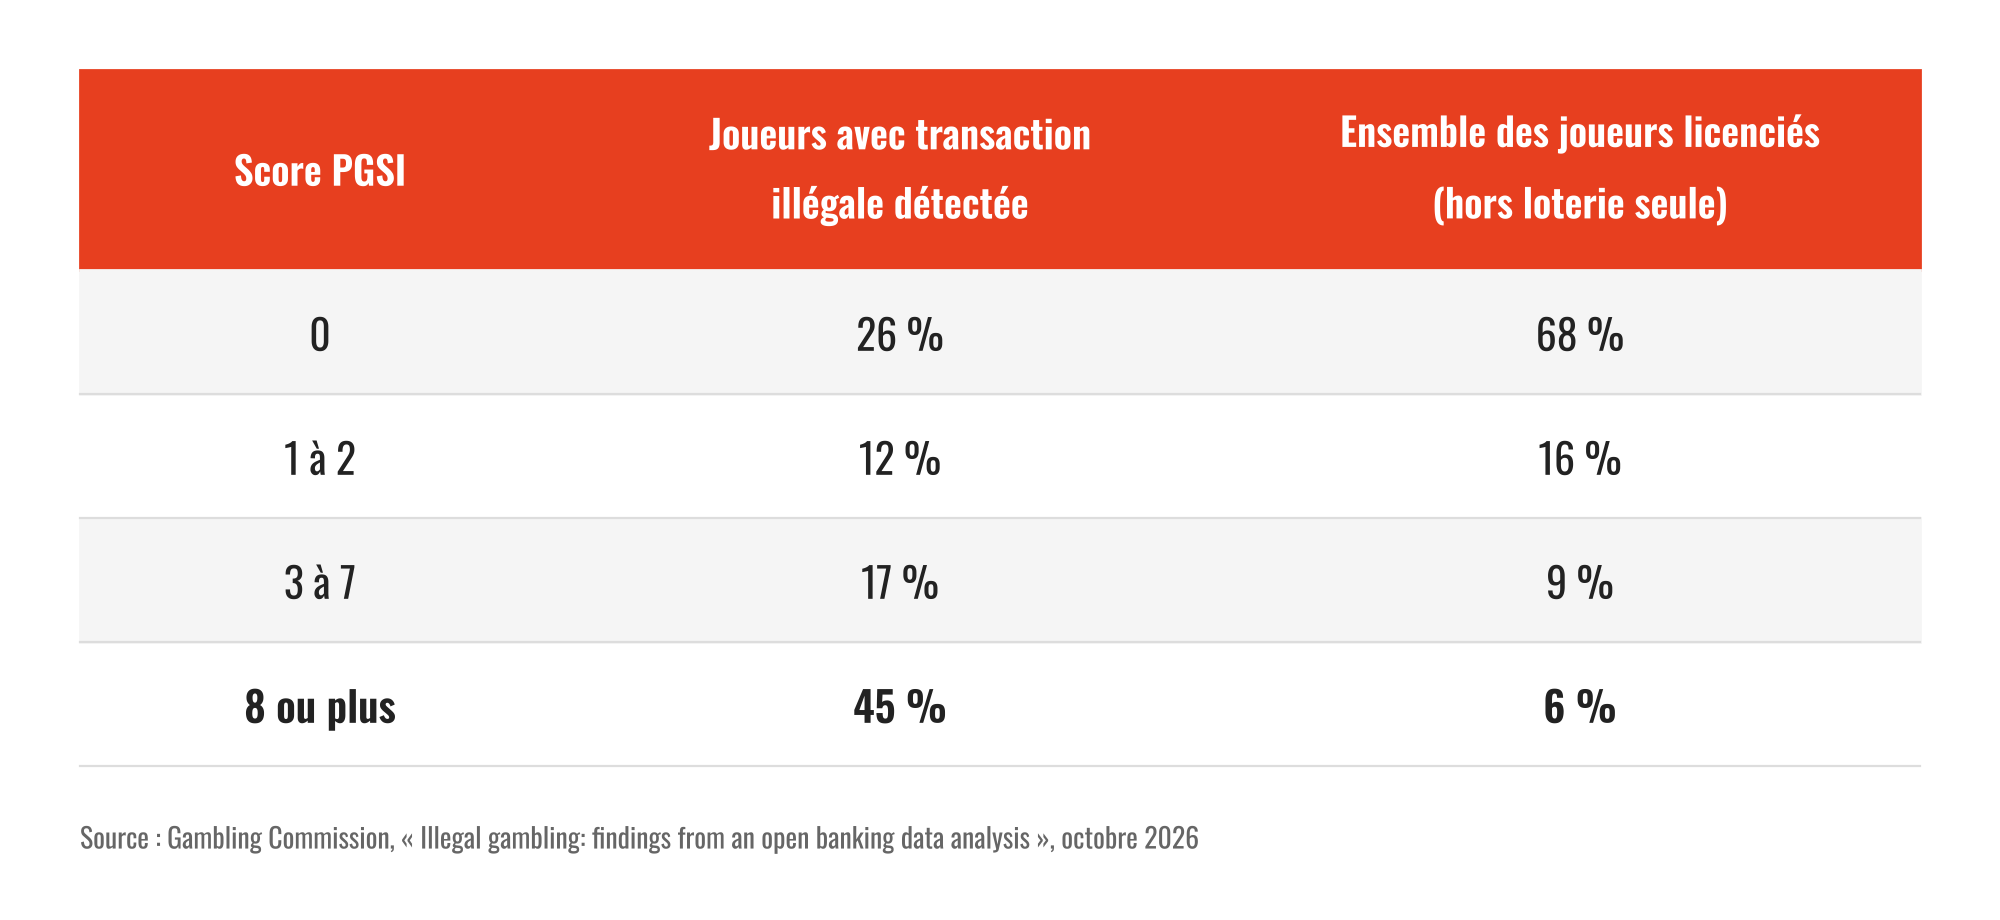
Parmi les 146 joueurs « illégaux » dont le score PGSI est connu, 45 % atteignent un score de 8 ou plus, seuil du jeu problématique.
Le PGSI (Problem Gambling Severity Index), connu en français sous le nom d’Indice canadien du jeu excessif, est l’outil de référence pour mesurer le jeu problématique. Il repose sur neuf questions portant sur les douze derniers mois : miser plus que ce que l’on peut se permettre de perdre, chercher à se refaire après une perte, emprunter pour jouer, ressentir de la culpabilité ou du stress, ou encore subir des difficultés financières liées au jeu.
Chaque réponse est notée de 0 (jamais) à 3 (presque toujours), pour un score total de 0 à 27. Quatre catégories en découlent : joueur sans problème (0), à faible risque (1 à 2), à risque modéré (3 à 7) et joueur problématique (8 ou plus). La Gambling Commission l’utilise dans ses enquêtes nationales, et il sert aussi de référence dans les études françaises.
Ces chiffres ne valent que pour des comparaisons internes au panel et ne peuvent pas être rapprochés des statistiques nationales. Le rapport précise aussi que son protocole ne permet pas d’établir de lien de causalité entre jeu illégal et dommages.
La carte de crédit reste marginale.
96 % des transactions illégales passent par un compte courant. Seules 4 % passent par une carte de crédit, utilisée par 15 joueurs. Le marché noir ne semble donc pas servir d’abord à contourner l’interdiction de la carte de crédit chez les opérateurs licenciés.
Le blocage des paiements face à son angle mort
Le blocage des flux financiers figure parmi les outils mis en avant par les régulateurs européens contre l’offre illégale. L’étude britannique en montre la condition préalable : pour bloquer, il faut savoir quoi bloquer. Et cette connaissance ne sort pas des données bancaires, même massives.
Dans les deux volets du rapport, la détection repose sur un travail de terrain. Côté légal, l’algorithme utilisé s’appuie en partie sur des achats tests. Côté illégal, seuls des libellés observés sur de vrais relevés ont permis de retrouver des transactions. Aucun traitement de données ne remplace l’enquête en amont.
Reste à savoir qui doit porter cet effort. Le régulateur dispose de moyens limités, les banques n’ont pas vocation à enquêter sur les opérateurs, et les prestataires de paiement intermédiaires brouillent la chaîne. Les opérateurs licenciés ont, eux, un intérêt direct : l’étude montre que les joueurs du marché noir sont aussi leurs propres clients, souvent au même moment.
Le rapport nourrit enfin le débat sur l’effet des règles de protection des joueurs. Il ne montre pas de fuite massive du marché légal vers l’illégal. Mais il montre aussi que le marché noir attire en priorité les joueurs les plus à risque, ceux que ces règles visent à protéger.
En France, où le casino en ligne reste interdit et où l’offre illégale alimente le débat sur son ouverture, la question se pose dans les mêmes termes. Sans travail d’identification préalable, les données de paiement ne disent presque rien de ce marché.